

Luisa
27. August 2026
Eine Steuer auf Zucker, um den Zuckerkonsum zu reduzieren, klingt zunächst einmal logisch. Doch in den vergangenen Tagen sorgten Überlegungen aus dem Bundesfinanzministerium für Diskussionen: Plötzlich standen nicht mehr nur klassische zuckerhaltige Softdrinks im Raum, sondern auch Light- und Zero-Produkte, die gar keinen Zucker enthalten.
Inzwischen hat die Bundesregierung klargestellt: Zuckerfreie Getränke sollen nicht von der geplanten Zuckersteuer betroffen sein.
Doch wie kam es überhaupt zu dieser Diskussion? Was soll die Zuckersteuer bewirken und wie wird das Ganze in anderen Ländern gehandhabt?
Die Bundesregierung hat sich auf die Einführung einer Abgabe auf gezuckerte Getränke verständigt. Sie soll nach aktuellem Stand 2027 kommen, die genaue Ausgestaltung und der konkrete Starttermin stehen jedoch noch nicht fest. Im Fokus stehen vor allem Softdrinks wie klassische Cola oder Limonaden.
Das Ziel dahinter ist grundsätzlich nachvollziehbar: Ein dauerhaft hoher Zuckerkonsum kann gesundheitliche Probleme begünstigen. Eine Abgabe auf besonders zuckerreicheGetränke soll deshalb nicht nur den Konsum reduzieren, sondern gleichzeitig einen Anreiz für Hersteller schaffen, den Zuckergehalt ihrer Produkte zu senken.
Genau diese sogenannte Reformulierung ist ein wichtiger Bestandteil der Idee hinter einer Zuckersteuer: Wird ein hoher Zuckergehalt teurer, lohnt es sich für Hersteller stärker, Rezepturen zu verändern und weniger Zucker einzusetzen.
Für Aufsehen sorgte ein internes Papier aus dem Bundesfinanzministerium. Darin wurde eine deutlich breitere Ausgestaltung der geplanten Steuer diskutiert.
Demnach hätten nicht nur Getränke mit Zucker betroffen sein können, sondern auch Produkte mit Süßungsmitteln. Genannt wurden unter anderem Light- und Zero- Getränke, bestimmte Haferdrinks, Fertigkaffees und sogar „zucker-/süßungsmittelhaltige Granulate“.
Damit wären theoretisch auch Produkte betroffen gewesen, deren wesentlicher Vorteil gerade darin besteht, Geschmack ohne zugesetzten Zucker zu ermöglichen.
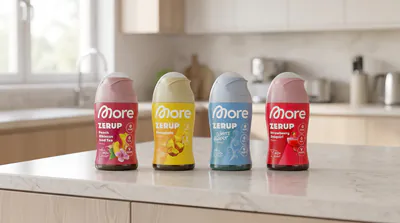
Ein konkretes Beispiel aus dem Supplement-Bereich sind die Zerups von MORE Nutrition. Die Geschmackskonzentrate ermöglichen es, Wasser Geschmack zuverleihen, ohne dafür auf einen klassischen zuckerhaltigen Sirup zurückzugreifen. Hätte man auch Produkte mit Süßungsmitteln in die Steuer einbezogen, hätten solche zuckerfreien Alternativen ebenfalls betroffen sein können.
Und genau hier stellt sich eine ziemlich einfache Frage: Wie sinnvoll ist eine Zuckersteuer auf ein Produkt, das gar keinen Zucker enthält?
Dass eine Zuckersteuer nicht automatisch bedeutet, auch zuckerfreie Alternativen zu besteuern, zeigt ein Blick nach Großbritannien.
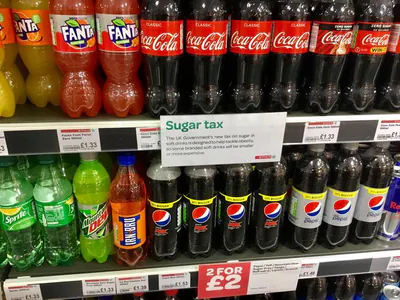
Dort gibt es bereits seit 2018 die sogenannte Soft Drinks Industry Levy. Die Abgabe richtet sich nach dem tatsächlichen Zuckergehalt eines Getränks. Im ursprünglichen Modell wurden Getränke ab fünf Gramm Zucker pro 100 Milliliter besteuert, wobei für besonders zuckerreiche Getränke eine höhere Abgabe anfiel.
Getränke mit weniger als fünf Gramm Zucker pro 100 Milliliter waren dagegen von der Abgabe ausgenommen. Damit blieben auch viele Light- und Zero-Produkte außen vor.
Das Modell setzt Herstellern einen klaren Anreiz: Wer den Zuckergehalt reduziert, kann die Steuer verringern oder ganz vermeiden.
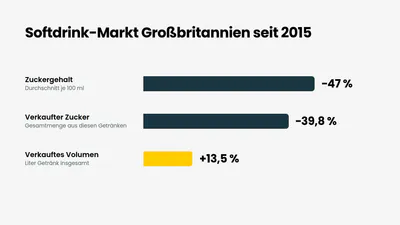
Und dieser Effekt lässt sich auch beobachten. Nach Angaben der britischen Regierung sank der durchschnittliche Zuckergehalt der in den Anwendungsbereich der Abgabe fallenden Softdrinks seit 2015 um rund 47 Prozent. Zahlreiche Hersteller veränderten ihre Rezepturen, um weniger Zucker einzusetzen.
Das britische Modell wird ab Januar 2028 sogar weiter verschärft: Die untere Grenze sinkt dann von fünf auf 4,5 Gramm Zucker pro 100 Milliliter.
Das Grundprinzip bleibt aber gleich: Je mehr Zucker ein Getränk enthält, desto stärker wird es belastet. Zuckerfreie Alternativen werden dadurch nicht grundsätzlich mitbesteuert.
Der Vergleich mit Großbritannien macht einen zentralen Punkt der aktuellen deutschen Debatte deutlich.
Wenn das erklärte Ziel einer Zuckersteuer darin besteht, den Konsum stark gezuckerter Getränke zu reduzieren, erscheint es zunächst widersprüchlich, gleichzeitig Produkte zu besteuern, die genau diesen Zucker vermeiden.
Natürlich kann und sollte auch über Süßstoffe und ihre Rolle in unserer Ernährung diskutiert werden. Das ist jedoch eine andere Fragestellung. Bei einer Steuer, die gezielt den Zuckerkonsum reduzieren soll, wäre es schwer nachvollziehbar, klassische zuckerhaltige Getränke und ihre zuckerfreien Alternativen gleichermaßen zu belasten.
Denn wer von einer klassischen Limonade auf eine Zero-Variante oder einen zuckerfreien Geschmackssirup umsteigt, reduziert zunächst einmal genau das, worum es bei der geplanten Steuer geht: Zucker.
Hinzu kommt ein weiterer Widerspruch: Einerseits soll die Steuer Hersteller dazu bewegen, weniger Zucker einzusetzen und ihre Rezepturen zu verändern. Andererseits würden genau die Produkte, die aus solchen Reformulierungen entstehen können, ebenfalls besteuert.
Der gewünschte Anreiz würde damit zumindest teilweise wieder verloren gehen.
Mittlerweile ist die Diskussion zumindest an diesem Punkt deutlich klarer.
Bundesfinanzminister Lars Klingbeil stellte am 26. August klar, dass es keine Steuer auf nicht zuckerhaltige Getränke geben soll. Bei den zuvor bekannt gewordenen Überlegungen habe es sich lediglich um einen internen Arbeitsstand gehandelt.
Auch Bundeskanzler Friedrich Merz bestätigte diese Position.
Damit sollen Light- und Zero-Getränke nach aktuellem Stand nicht unter die geplante Zuckersteuer fallen. Die grundsätzlichen Pläne für eine Abgabe auf tatsächlich stark gezuckerte Getränke bleiben dagegen bestehen.
Die Debatte der vergangenen Tage zeigt vor allem, wie wichtig eine klare Zielsetzung bei der Ausgestaltung einer Zuckersteuer ist.
Wenn die Politik den übermäßigen Zuckerkonsum reduzieren möchte, kann eine nach Zuckergehalt gestaffelte Abgabe einen entsprechenden Anreiz schaffen. Das Beispiel Großbritannien zeigt, dass Hersteller darauf tatsächlich mit zuckerärmeren Rezepturen reagieren können.
Gleichzeitig sollten Verbraucher aber weiterhin unkompliziert auf zuckerfreie Alternativen ausweichen können.
Eine Steuer auf stark zuckerhaltige Getränke lässt sich deshalb zumindest mit ihrem gesundheitspolitischen Ziel begründen. Eine „Zuckersteuer“ auf Produkte ohne Zucker wäre dagegen deutlich schwieriger zu erklären.
Dass die Bundesregierung von dieser Idee inzwischen Abstand genommen hat, erscheint deshalb nur konsequent.